Compliance em Empresas Pequenas: os Desafios Reais

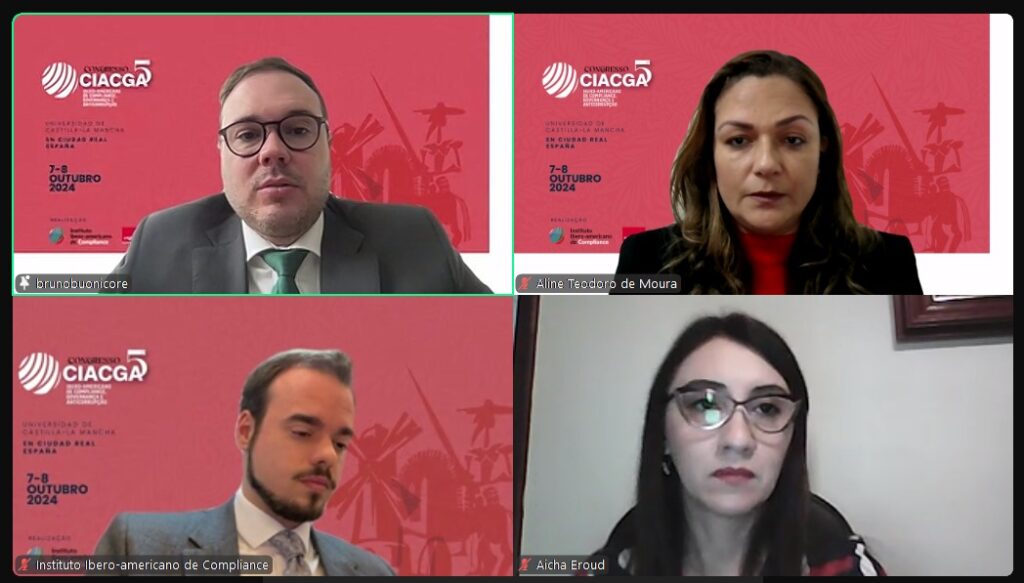
Abaixo, você vai ler um artigo escrito pela advogada e representante da MB TAX SOLUTIONS no Brasil, Aline Teodoro de Moura, juntamente com Litiane Motta Marins e Tatiane Duarte dos Santos, mestras na Universidade Unigranrio-Afya.

O artigo faz parte da apresentação como palestrante online no Congresso Ibero-Americano de Compliance, Governança e Anticorrupção que aconteceu, nos dias 7 e 8 de outubro de 2024, na UNIVERSIDAD CASTILLA DE LA MANCHA em Ciudad Real, Espanha.

RESUMO: A Lei nº 12.846/2013, conhecida como Lei Anticorrupção, foi sancionada e, com ela, exigências às empresas para adoção de códigos de ética e mecanismos contra fraudes. Desde então o compliance ganhou espaço importante no cenário empresarial nacional. O marco legal impôs uma agenda de discussão sobre integridade empresarial e sua aplicação em empresas de pequeno porte no Brasil. O tema não se restringe ao combate à corrupção. Trata-se de práticas gerais que tenham como objetivo criar e manter uma conduta preventiva quanto aos ilícitos empresariais. A adoção dessas práticas requer investimentos estruturais, motivo pelo qual o compliance ainda enfrenta certo grau de resistência, principalmente pelos custos que envolvem a implantação de programas de integridade. A aprovação de leis exigindo integridade corporativa e os debates promovidos pelas instituições de ensino têm ajudado, aos poucos, a mudar alguns hábitos corporativos. O compliance se relaciona com a governança e o gerenciamento de riscos, pois afeta as decisões empresariais e exige a análise das probabilidades de violação dos padrões estabelecidos pela lei. Nesse contexto, a tendência é que esses processos não estejam apenas conectados em alguns pontos, mas que formem uma unidade, ou seja, governança, risco e compliance como elementos de um mesmo conceito, o que demanda atenção. As atividades de governança, risco e compliance serão mais eficientes quando interrelacionadas, uma vez que a autuação isolada pode gerar conflitos entre essas áreas. Para manter a atividade econômica organizada em conformidade com a legislação é preciso que as decisões estratégicas permaneçam dentro dos limites da licitude, bem como avaliar as chances de elas ultrapassarem essa fronteira. Se a governança não se alinha ao compliance ou ignora os riscos de certa atividade, não há garantias de que a empresa permanecerá em dia com suas obrigações e de que os gestores não poderão ser responsabilizados pela atividade empresarial. Desse modo, existe uma necessária relação entre tais práticas, sendo a atuação integrada a melhor maneira de levar eficiência à atividade empresarial. A literatura econômica da corrupção destaca seu impacto negativo nos investimentos, o que afeta indiretamente o crescimento econômico, já que introduz barreiras ao livre funcionamento dos mercados e reduz o desenvolvimento econômico-social, em razão da concentração do poder econômico. Resultados empíricos confirmam uma relação positiva entre baixos níveis de corrupção e investimento. A atuação dos agentes econômicos no mercado globalizado, com a prática de condutas anticoncorrenciais e ilícitas traz a reflexão sobre a necessidade de um sistema de transposição de normas, conjugando a eficácia, a obrigatoriedade e a executoriedade necessárias a tal sistema, criando regras mínimas aplicáveis aos obstáculos do exercício da atividade empresária. A Lei Anticorrupção é um marco importante do combate à corrupção, a despeito da pré-existência de um sistema normativo que já dispunha sobre o sancionamento dos atos de corrupção praticados por pessoas jurídicas contra entes públicos. Contudo, é necessário se fazer uma análise, cujo recorte se concentra especificamente nas empresas de pequeno porte acerca da adequada internalização de normas, cujo parâmetro internacional encontra um modelo social, econômico e normativo diferente da realidade brasileira, especificamente diante da configuração peculiar da Administração Pública brasileira, dos três entes federativos, o nacional e os subnacionais, assim como dos diversos órgãos de controle referente a cada ente federativo.

PALAVRAS-CHAVE: Programas; compliance; empresas de pequeno porte; integridade.

Compliance for Small Businesses: The Real Challenges

Below, you will read an article written by the lawyer and representative of MB TAX SOLUTIONS in Brazil, Aline Teodoro de Moura, together with Litiane Motta Marins and Tatiane Duarte dos Santos, masters at Unigranrio-Afya University.

The article is part of the presentation as an online speaker at the ‘Congresso Ibero-Americano de Compliance, Governança e Anticorrupção’ that took place on October 7th and 8th, 2024, at UNIVERSIDAD CASTILLA DE LA MANCHA in Ciudad Real, Spain.

ABSTRACT: Law No. 12,846/2013, known as the Anti-Corruption Law, was enacted, bringing with it requirements for companies to adopt codes of ethics and mechanisms to prevent fraud. Since then, compliance has gained significant importance in the national business landscape. This legal framework has prompted discussions on corporate integrity and its application to small businesses in Brazil. The topic is not limited to fighting corruption; it encompasses general practices aimed at creating and maintaining preventive measures against business misconduct. The adoption of these practices requires structural investments, which is why compliance still faces some resistance, especially due to the costs involved in implementing integrity programs. The approval of laws demanding corporate integrity, and the debates promoted by educational institutions have gradually helped to shift some corporate behaviors. Compliance is linked to governance and risk management, as it influences business decisions and requires the assessment of the likelihood of violations of legal standards. In this context, the trend is for these processes not to be connected at only certain points, but to form a unified whole — governance, risk, and compliance as elements of a single concept, which requires attention. Governance, risk, and compliance activities will be more efficient when interrelated, as acting in isolation can create conflicts between these areas. To keep economic activities organized in compliance with the law, strategic decisions must remain within the boundaries of legality, as well as assess the likelihood of crossing that line. If governance does not align with compliance or ignores the risks of a particular activity, there is no guarantee that the company will remain compliant with its obligations, or that the managers will not be held accountable for the company’s activities. Thus, there is a necessary relationship between these practices, and integrated action is the best way to bring efficiency to business operations. The economic literature on corruption highlights its negative impact on investments, which indirectly affects economic growth, as it introduces barriers to the free functioning of markets and reduces socio-economic development due to the concentration of economic power. Empirical results confirm a positive relationship between low levels of corruption and investment. The behavior of economic agents in the globalized market, with the practice of anti-competitive and illegal actions, prompts reflection on the need for a system that transposes regulations, combining the effectiveness, mandatory nature, and enforceability required for such a system, creating minimum rules applicable to the obstacles in conducting business activities. The Anti-Corruption Law is an important milestone in the fight against corruption, despite the pre-existence of a legal system that already provided for the sanctioning of corruption acts committed by legal entities against public entities. However, an analysis is needed, focusing specifically on small businesses, regarding the proper internalization of regulations, whose international standards are based on social, economic, and legal models different from the Brazilian reality. This is especially true considering the peculiar configuration of the Brazilian Public Administration, composed of three levels of government, national and subnational, as well as the various control bodies corresponding to each level of government.

KEYWORDS: Programs; compliance; small businesses; integrity

4 Problemas Que Uma Empresa Enfrenta Sem Compliance

Problemas de uma empresa sem compliance, guia da MB Tax Solutions

Os 4 problemas de uma empresa sem compliance no Canadá: multas que crescem por mês, diretor pagando do próprio bolso, risco de dissolução e créditos perdidos.

Continue reading

4 Problems a Company Faces Without Compliance

Problems a company faces without compliance, a guide by MB Tax Solutions

The 4 problems a Canadian business faces without compliance: penalties that grow monthly, directors paying personally, dissolution risk and lost tax credits.

Continue reading